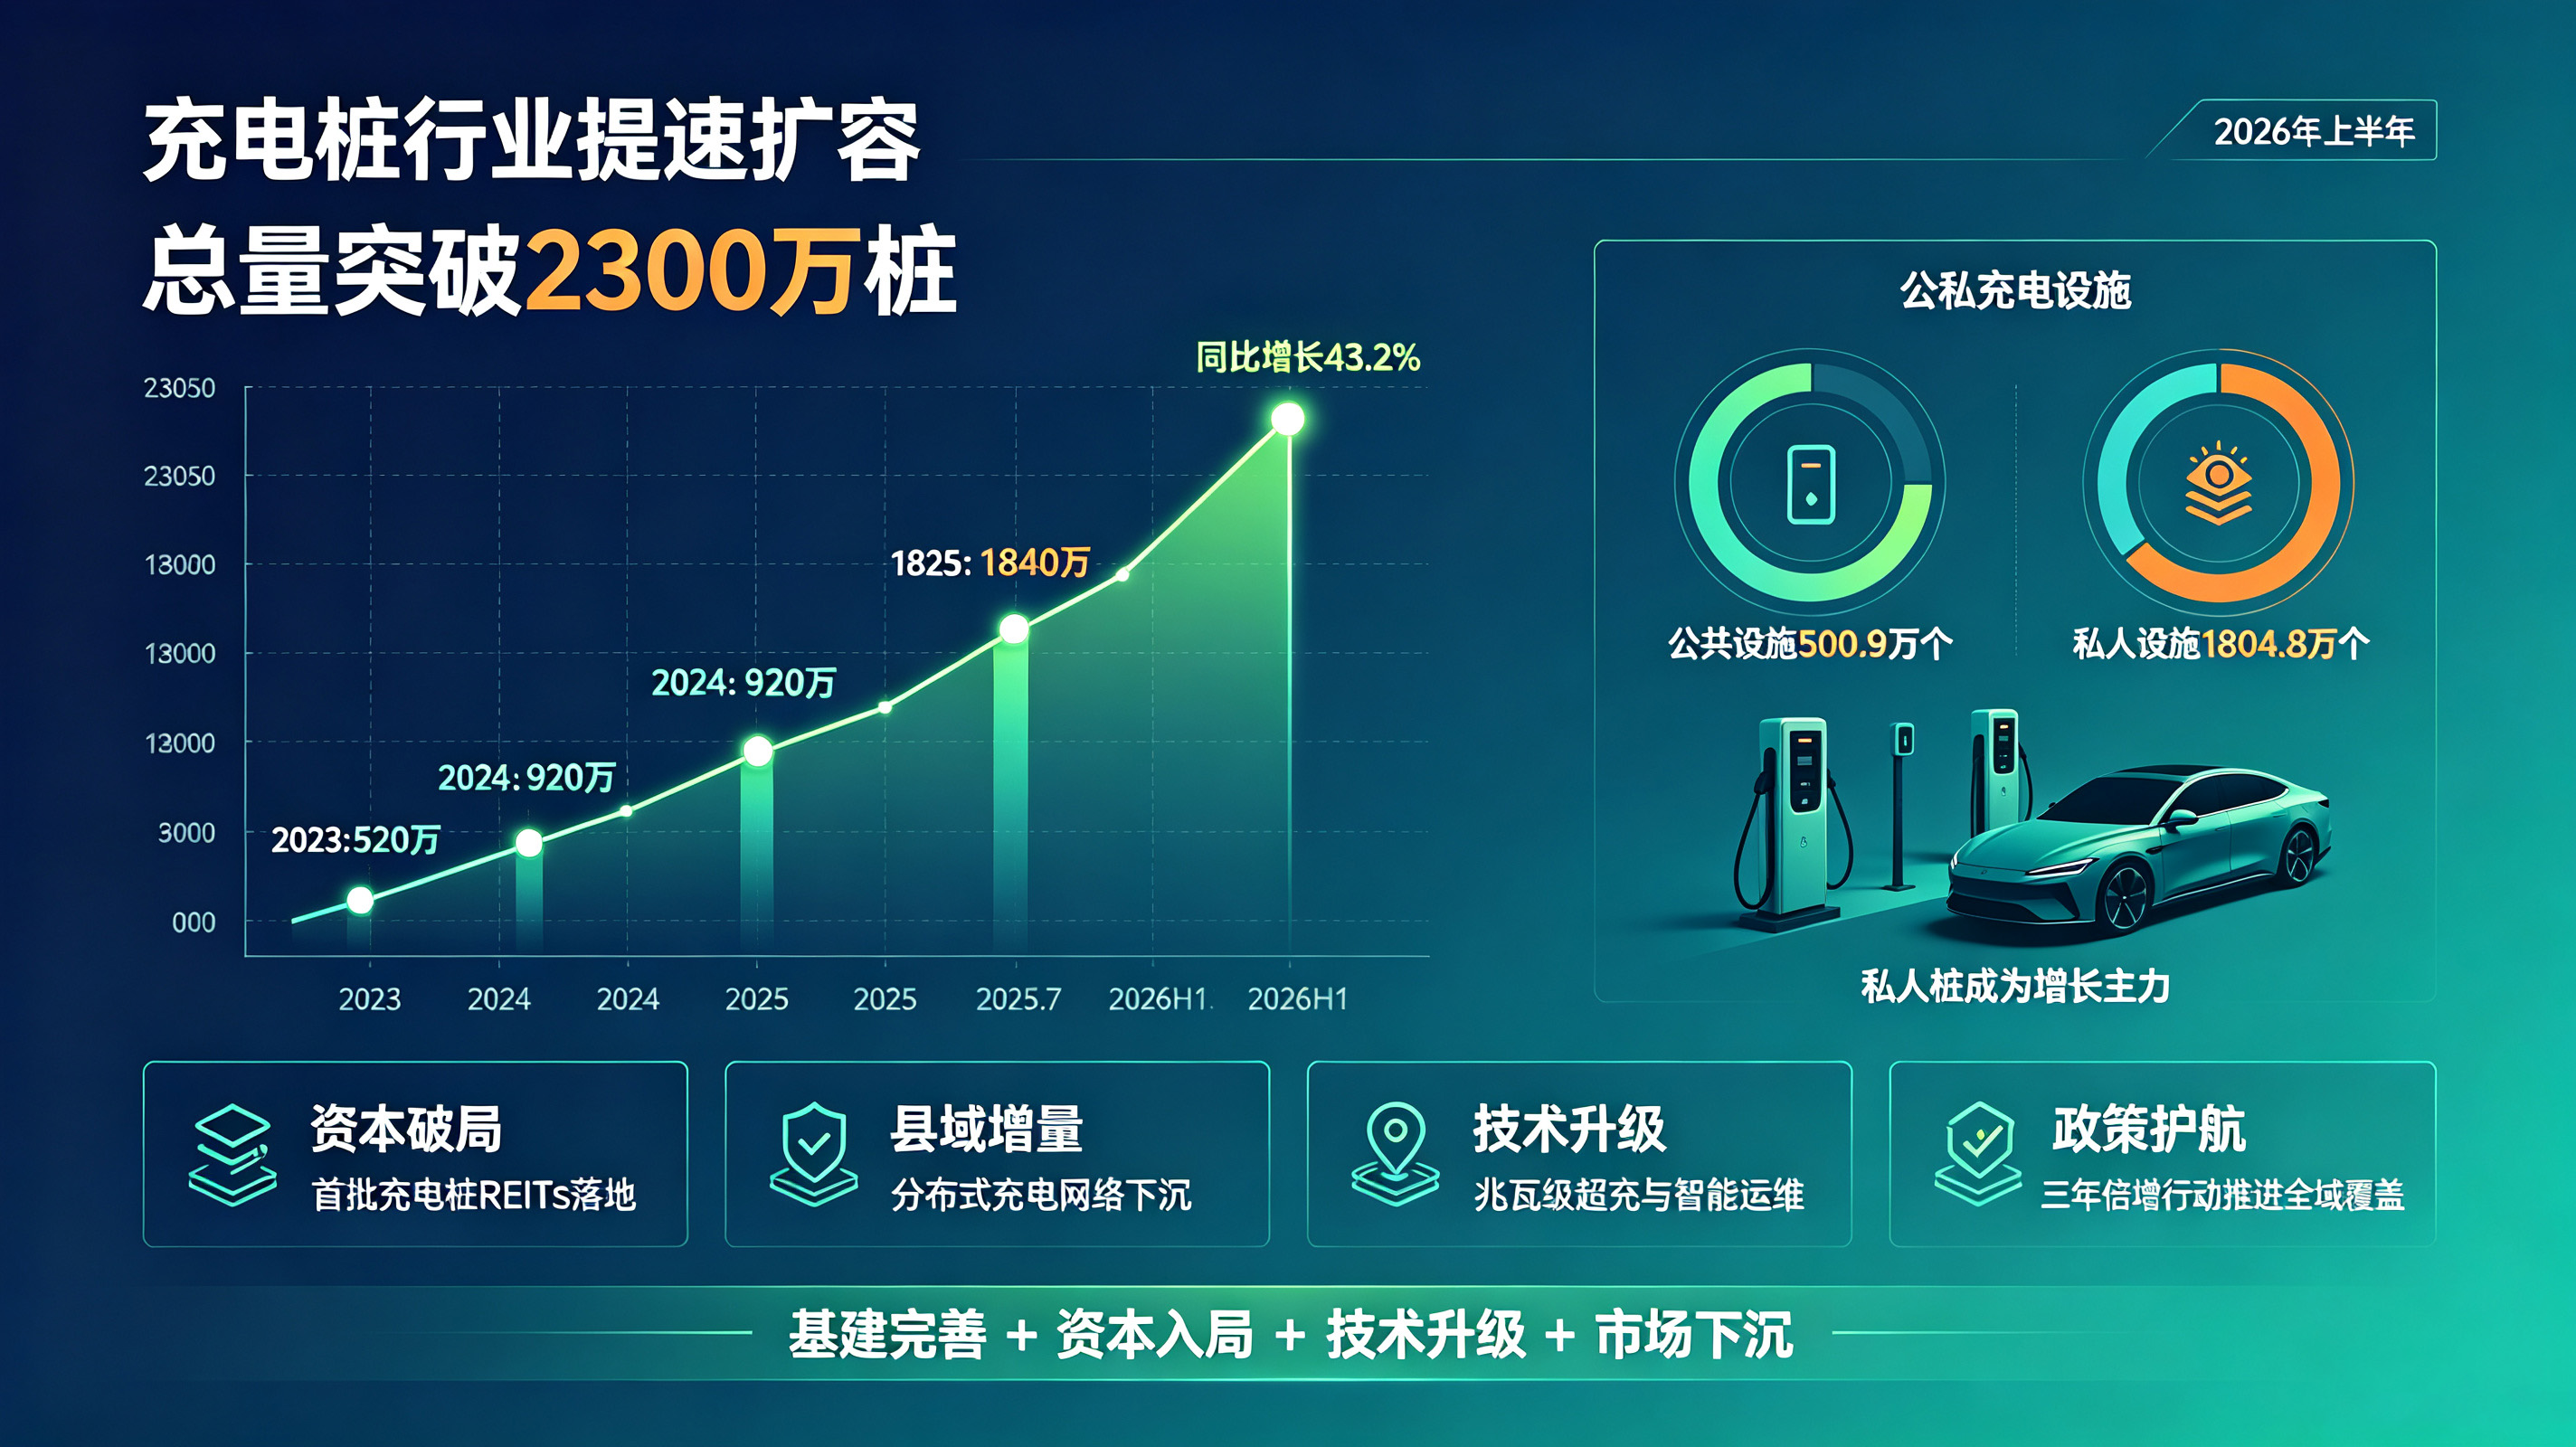
近日,国家能源局发布2026年上半年全国电动汽车充电基础设施运行数据,行业延续高增长态势,市场规模、基础设施覆盖、产业化创新均实现突破性进展。数据显示,截至2026年6月底,全国充电桩总量达2305.7万个,同比大幅增长43.2%,充电基础设施建设持续提速,为新能源汽车产业高质量发展、新型电力系统建设筑牢基础支撑。
从设施结构来看,国内充电设施布局持续优化,公私共建、全域覆盖的格局进一步成型。其中,公共充电设施保有量500.9万个,同比增长22.3%,整体额定总功率达2.47亿千瓦,高速服务区、城市商圈、公共停车场等核心场景补能网络持续完善;私人充电设施增长势头更为迅猛,保有量突破1804.8万个,成为充电桩总量增长的核心主力,反映出新能源汽车私人渗透率持续提升,家用补能配套日趋成熟。整体来看,我国车桩适配性持续优化,城乡补能便利性实现稳步提升。
资本层面,2026年充电桩行业迎来里程碑式突破,基础设施公募REITs正式破冰,打通行业资产盘活新通道。9月,中国证监会准予注册首批三单充电基础设施公募REITs,合计发行规模约58亿元,底层资产覆盖1240座公共充电站,涵盖12条高速公路干线充电网络及9个核心城市城区充电场站。据行业测算,首批充电桩REITs资产年派息率约6%,凭借稳定的现金流回报,成功吸引各类社会资本入局。这一举措有效破解了充电桩行业重资产、回报周期长的发展痛点,为行业规模化、专业化运营注入资本活水,标志着充电桩产业正式迈入资本化规范化发展新阶段。
市场布局方面,行业告别城市核心区内卷竞争,县域下沉市场成为2026年增量核心赛道。依托国家新能源基础设施三年倍增行动(2025-2027)政策加持,各地加速推进乡镇、县域充电网络全覆盖,补齐城乡补能短板。业内专精特新企业持续深耕县域分布式充电领域,截至2026年8月底,头部县域充电运营商已在全国建成385座分布式充电站,单月新增85座,覆盖全国百余座城市。不同于传统城市充电站,县域分布式充电桩聚焦下沉市场碎片化场景,兼顾居民日常补能、乡村文旅出行、县域物流通勤等多元需求,有效填补了三四线城市及乡镇的补能空白。
技术迭代持续赋能产业升级,行业加速向智能化、大功率、一体化方向进阶。当前,兆瓦级超充、电池智能检测、有序充电、VPP虚拟电厂等新技术加速落地应用,百兆瓦级大型综合充换电站规划、在建数量已超50座,重点服务重卡物流、公共交通等大功率补能场景,实现充电效率量级跃升。同时,新型智能充电桩集成电池实时体检、故障自动预警、能耗智能调控等功能,无需设备返厂即可完成状态监测与运维升级,大幅降低场站运营成本。此外,头部企业持续推进超充网络开放共享,打通第三方接入通道,进一步提升全国充电网络的通用性与互联互通水平。
行业政策端持续释放红利,为产业扩容保驾护航。根据六部门联合发布的三年倍增行动规划,2027年前国内充电桩总量将实现翻倍增长,明确城市、高速、乡镇全域建站硬性要求,持续拓宽行业增量空间。与此同时,各地陆续出台配套落地政策,优化充电桩建设审批流程、完善电网扩容配套、规范场站运营标准,推动行业从“高速数量增长”向“高质量提质发展”全面转型。随着基建完善、资本入局、技术升级与市场下沉多维发力,国内充电桩行业将持续夯实新能源汽车补能底座,助力新型电力系统与新能源产业长效发展。