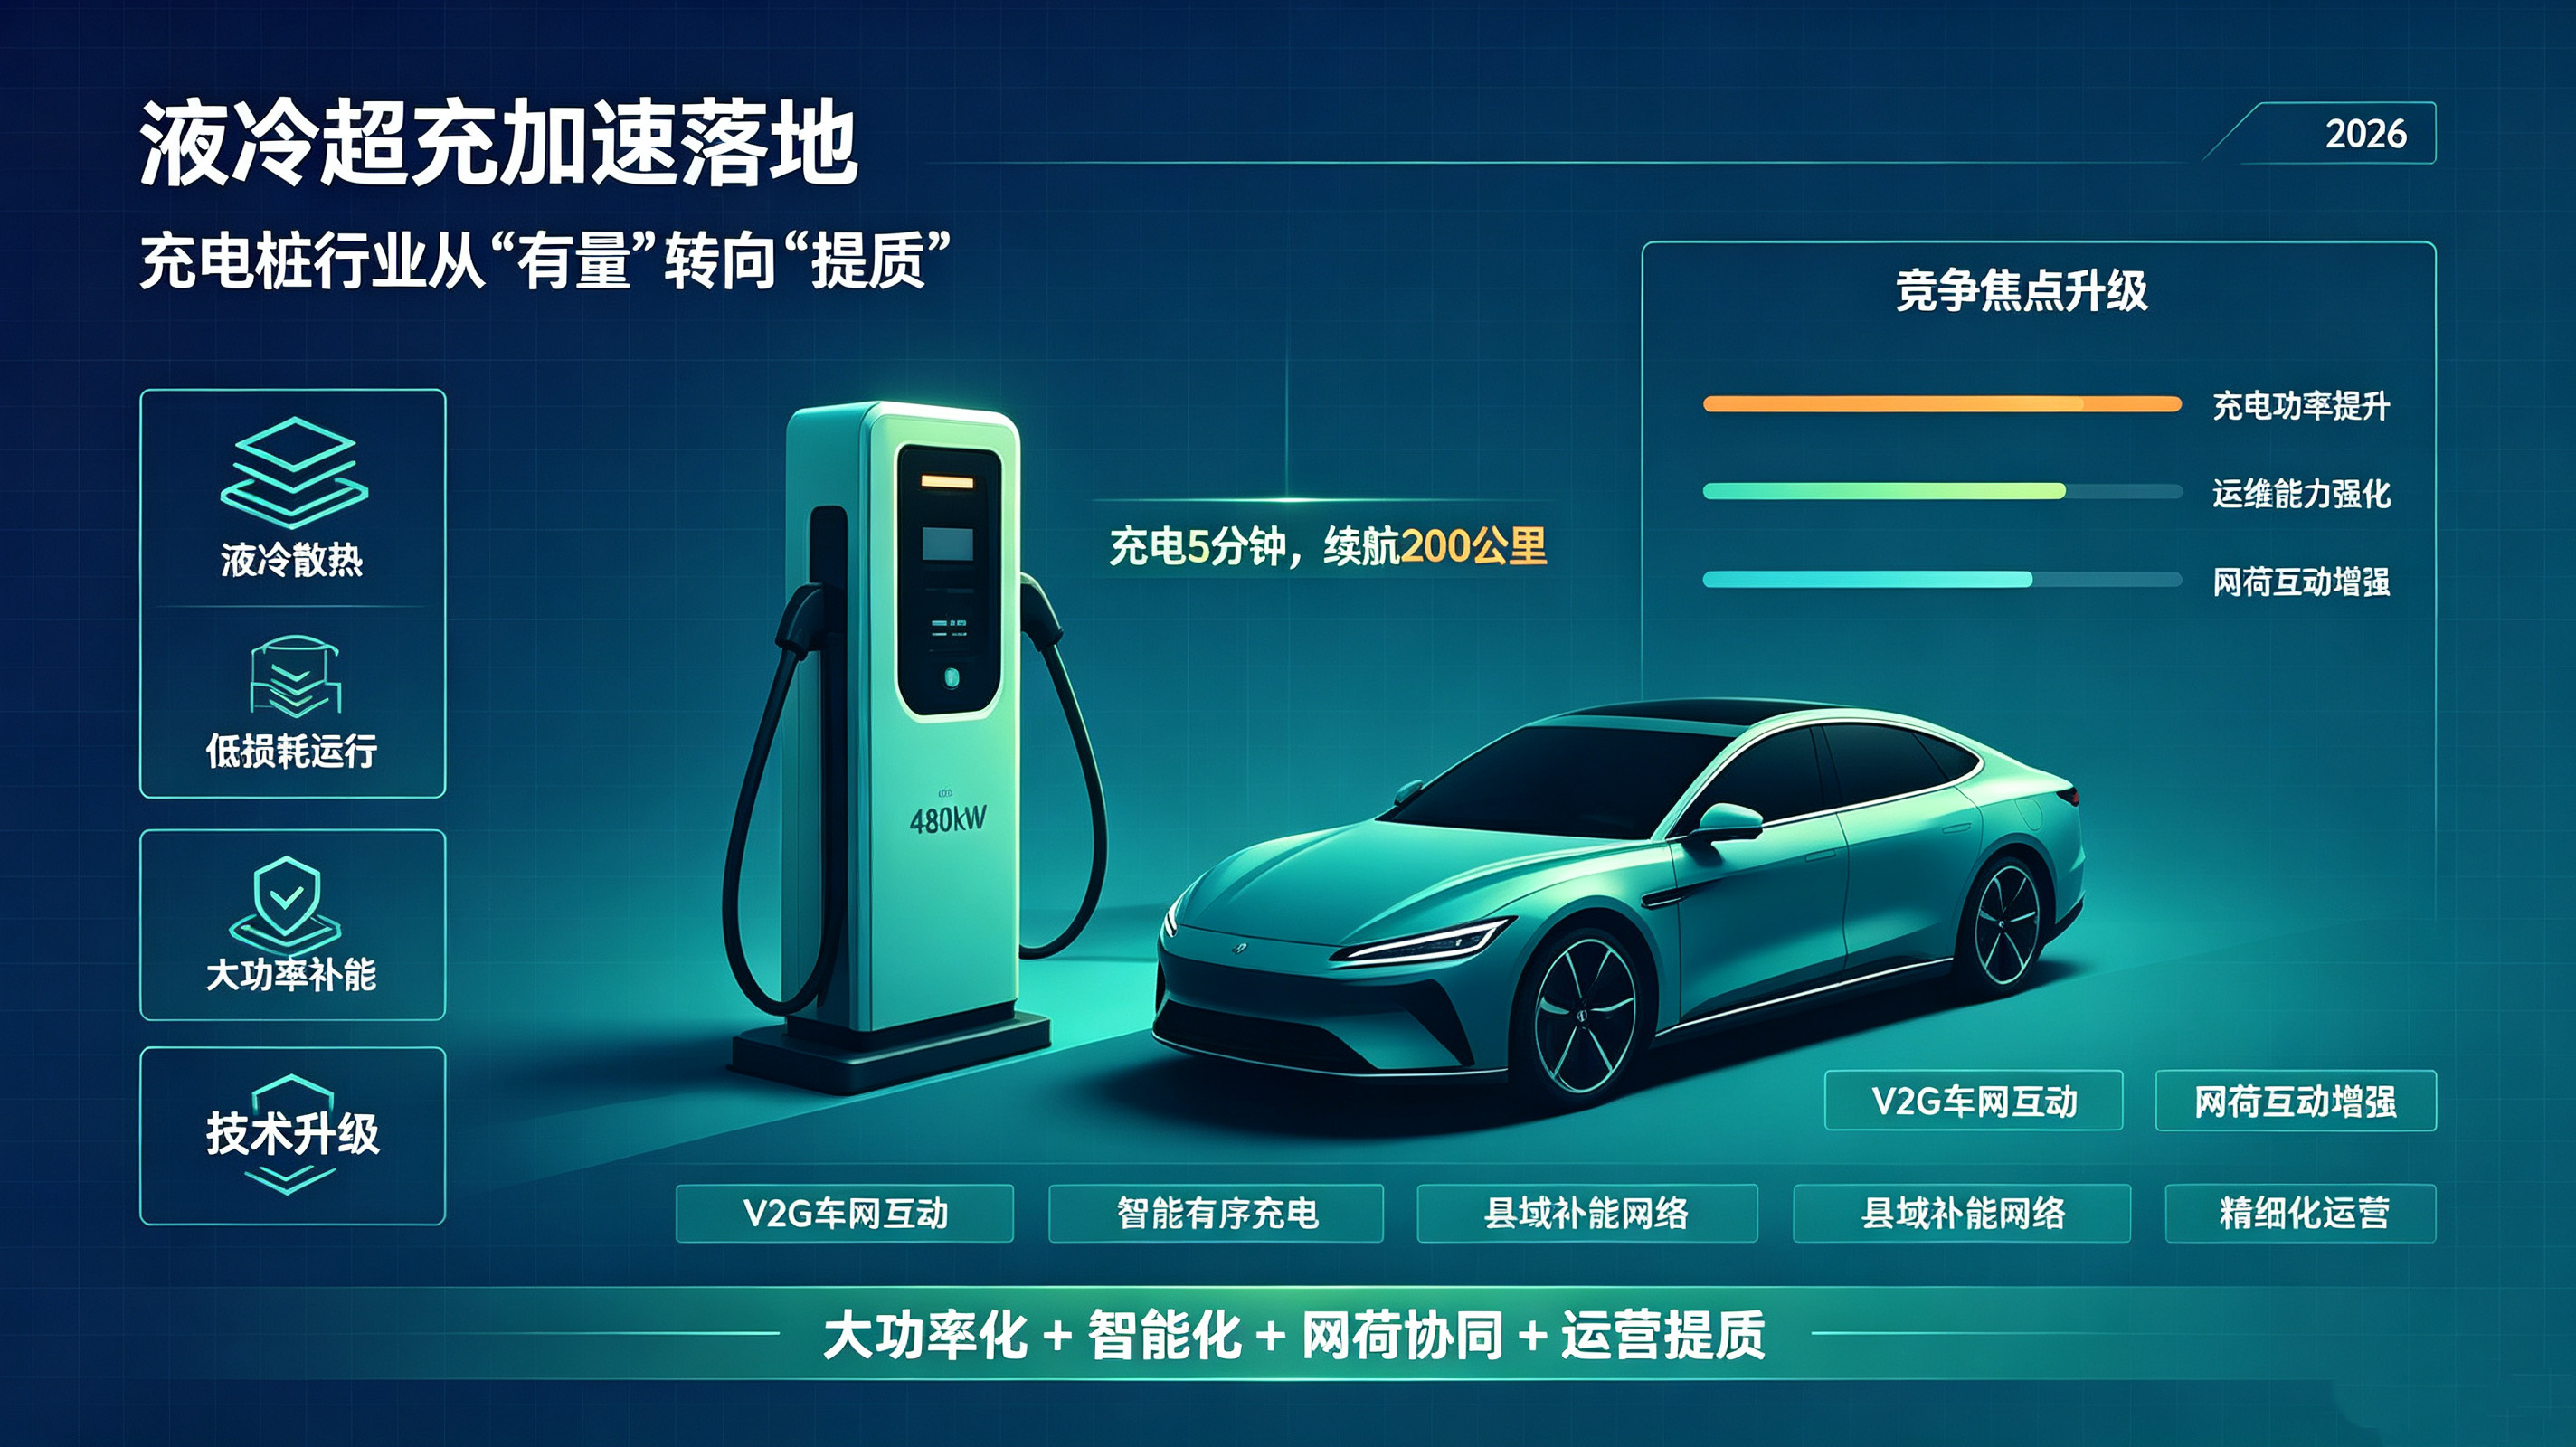
近日,国内多地集中发布充电基础设施建设专项方案,叠加液冷超充设备规模化量产,我国充电桩产业正迎来结构性转型。行业不再单纯追求桩数增长,充电功率、运维服务、网荷互动能力成为新一轮竞争焦点。
从市场数据来看,上半年全国公共充电桩新增投放中,液冷超充桩占比持续走高,单桩最大功率普遍达到 480kW,部分试点站点实现 “充电 5 分钟,续航 200 公里”。相比传统风冷充电桩,液冷方案散热效率更高、损耗更低,更适配高速服务区、城市商圈等大功率集中充电场景。
政策层面,多地明确新建大型停车场、高速服务区优先配套大功率充电设施,同时强化充电桩准入、运维及安全监管,淘汰一批故障率高、老旧低效的设备。过去行业 “重建设、轻运营” 的痛点正在改善,专业化充电运营企业市场份额稳步提升。
技术端,V2G 车网互动、智能有序充电逐步进入商业化试点。依托充电桩智能终端,电动汽车可在用电低谷储能、高峰向电网反向送电,助力削峰填谷,支撑新型电力系统建设。业内人士表示,V2G 有望打开充电桩第二收益空间,改变单一靠充电服务费盈利的传统模式。
区域市场方面,县域及乡镇市场成为新增长极。随着下沉市场新能源汽车保有量上升,县域公共补能网络建设提速,运营商纷纷布局乡镇充电站,解决农村地区 “找桩难、充电慢” 问题。但下沉市场也面临车流不稳定、土地协调难度大等挑战,对运营商精细化运营提出更高要求。
资本市场持续看好超充赛道,设备厂商、充电运营企业持续加大研发投入。行业分析指出,未来两年,大功率液冷超充、储能 + 充电站一体化、智慧运维平台将成为产业投资主线。行业竞争逻辑将从设备数量比拼,转向场站运营、能源调度、安全保障的综合能力较量。